

Chứng khoán token hóa có thể được chuyển đổi khá nhanh nhưng để dùng chúng làm tài sản bảo đảm, bên cho vay cần biết ai kiểm soát tài sản và xử lý ra sao nếu người vay vi phạm các chính sách được thỏa thuận. Lombard Systems giải quyết bài toán này bằng cách kết hợp phần mềm với các thỏa thuận pháp lý, cho phép khóa tài sản ngay trong tài khoản đang lưu giữ. Vậy Lombard Systems có gì đặc biệt? Hãy cùng Coin68 tìm hiểu về hạ tầng cho vay dựa trên chứng khoán token hóa này qua bài viết dưới đây!
Lombard Systems là gì? Hạ tầng cho vay dựa trên chứng khoán token hóa
Lombard Systems là gì?
Lombard Systems là doanh nghiệp xây dựng hạ tầng tài trợ có bảo đảm bằng chứng khoán token hóa và tài sản số, phục vụ ngân hàng lưu ký, công ty môi giới chứng khoán và đại lý chuyển nhượng. Đại lý chuyển nhượng là đơn vị duy trì sổ đăng ký quyền sở hữu chứng khoán.
Trang chủ của Lombard Systems
Dự án từng mang tên SemiLiquid/PCP, hiện hoạt động dưới tên thương mại Lombard Systems của Semiliquid Tech Labs Ltd, với văn phòng tại Dubai và New York. Lombard Systems xây dựng và duy trì tiêu chuẩn Delivery-versus-Lock (DvL), đồng thời cung cấp phần mềm để các tổ chức triển khai. Công ty cung cấp công nghệ cho hoạt động tín dụng giữa các tổ chức. Người dùng không vay trực tiếp từ một bể thanh khoản chung do Lombard Systems vận hành.
Điểm đặc biệt của Lombard Systems
Điểm đặc biệt của Lombard Systems
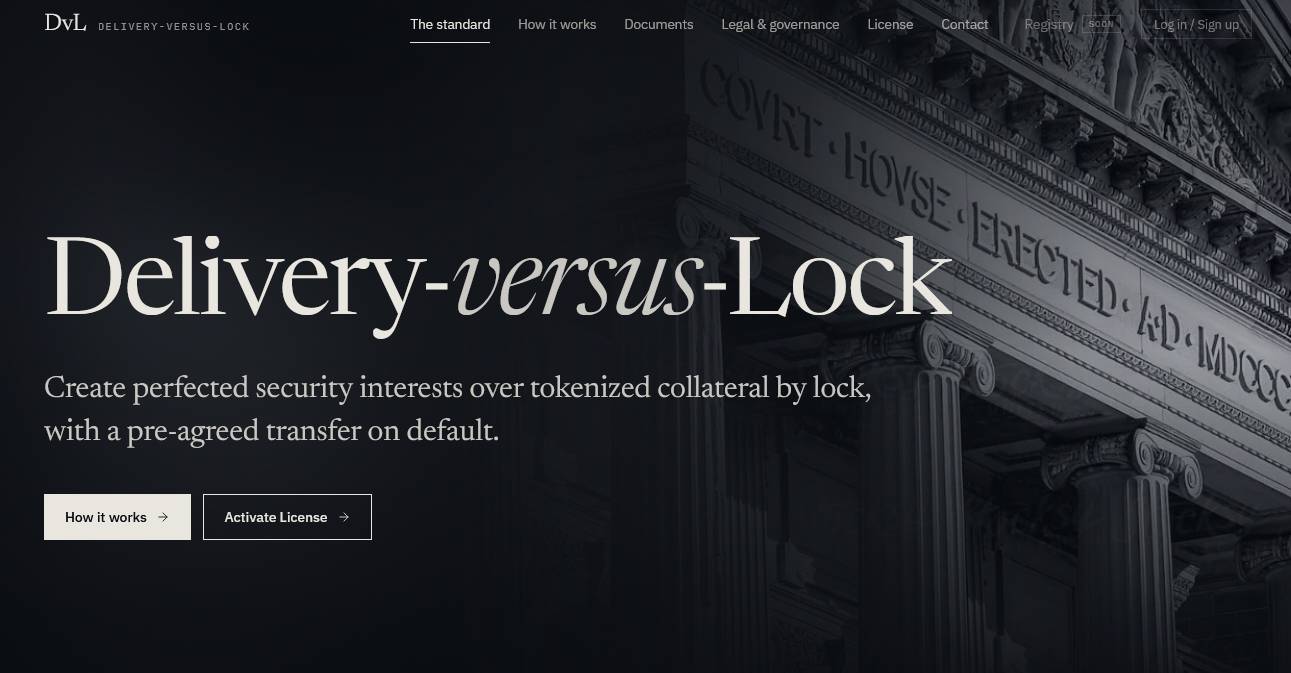
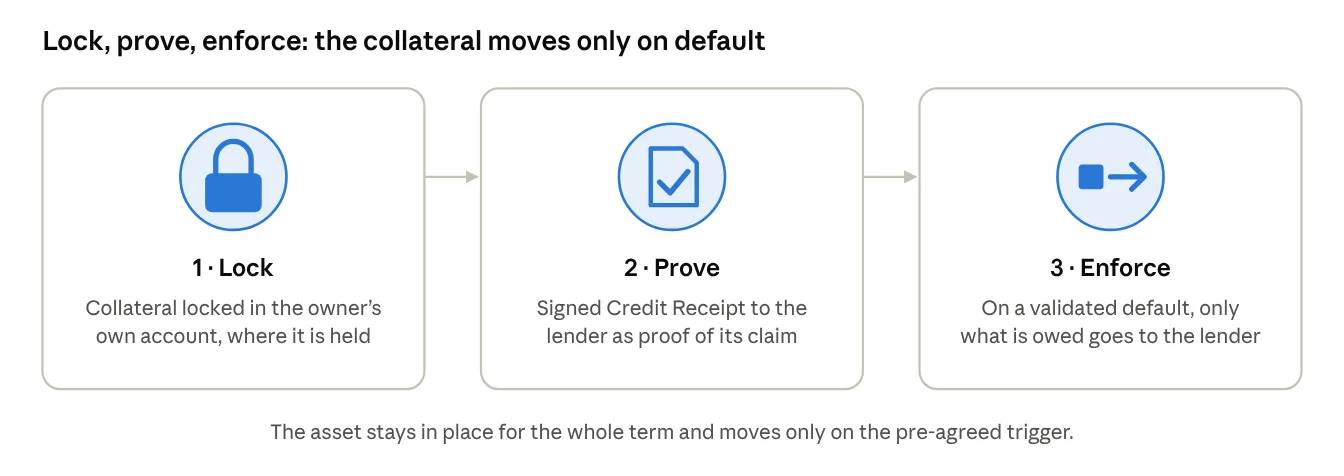
Với DvL (Delivery-versus-Lock), quyền của bên cho vay đối với tài sản bảo đảm được xác lập ngay tại đơn vị đang ghi nhận tài sản. Tài sản vẫn đứng tên người sở hữu nhưng bị hạn chế chuyển nhượng, thay vì phải chuyển sang tài khoản của chủ nợ khi bắt đầu khoản vay. Theo thiết kế của dự án, người vay vẫn hưởng lợi từ tài sản trong thời gian khóa, nhưng không thể tự do rút hoặc giao dịch phần tài sản đang được dùng để bảo đảm nghĩa vụ.
Để áp dụng cơ chế này trong giao dịch tín dụng, DvL kết hợp các thỏa thuận pháp lý với quy tắc kiểm soát tài sản và điều kiện xử lý khi một bên vi phạm nghĩa vụ. Credit Receipt (một chứng từ có chữ ký mật mã) sẽ ghi nhận vị thế và quyền của bên nhận bảo đảm. Cách tiếp cận này hướng đến việc chuẩn hóa giao dịch giữa các tổ chức, nhưng hiệu lực pháp lý vẫn phụ thuộc vào luật áp dụng và cách triển khai tại từng quốc gia.
Quy trình hoạt động của Lombard Systems
Cơ chế khóa tài sản, xác nhận quyền và xử lý nghĩa vụ của DvL. Nguồn: Lombard Systems
Hệ thống phân biệt ba vai trò: chủ tài sản, bên cho vay hoặc nhận ký quỹ, và Control Location, tức đơn vị giữ sổ ghi nhận hoặc kiểm soát tài sản. Ngân hàng lưu ký, công ty môi giới hoặc đại lý chuyển nhượng có thể đảm nhiệm vai trò Control Location. Trong mô hình DvL, đơn vị này kiểm soát tài sản bảo đảm và thực hiện các chỉ dẫn đã thỏa thuận, không đóng vai trò bên cho vay.
Một khoản vay theo mô hình này đi qua các bước chính sau:
- Yêu cầu cấp vốn: Chủ tài sản gửi yêu cầu báo giá tín dụng, gọi là RFQ. Các bên cho vay được chấp thuận báo giá từ hệ thống của mình.
- Thống nhất điều kiện: Các bên xác định số tiền, lãi suất, tài sản đủ điều kiện, ngưỡng giám sát và nguồn định giá.
- Khóa, cấp vốn và chứng nhận: Control Location ghi nhận việc hạn chế chuyển nhượng tài sản, còn bên cho vay giải ngân. Credit Receipt chỉ được phát hành sau khi cả việc khóa tài sản và cấp vốn đều đã được xác nhận.
- Theo dõi vị thế: Hệ thống cập nhật giá trị tài sản, theo dõi các ngưỡng đã thỏa thuận và lưu lịch sử để phục vụ kiểm toán, đối soát.
- Xử lý nghĩa vụ: Khi một vi phạm nghĩa vụ được xác nhận, Control Location chuyển giao tài sản theo điều kiện đã thỏa thuận. Theo mô tả của dự án, bên nhận bảo đảm chỉ nhận phần tài sản tương ứng với nghĩa vụ phải trả.
Credit Receipt là chứng từ ghi nhận tài sản bị khóa, bên nhận bảo đảm và điều kiện xử lý vị thế. Chứng từ này không có chức năng của token quản trị và không loại bỏ rủi ro khoản vay. Việc xử lý tài sản vẫn phụ thuộc vào đơn vị ghi sổ, nguồn định giá và khuôn khổ pháp lý áp dụng.
Các ứng dụng và tính năng của Lombard Systems
- Vay dựa trên danh mục: Hỗ trợ khoản vay có bảo đảm bằng chứng khoán, bao gồm cổ phiếu, trái phiếu và chứng chỉ quỹ token hóa.
- Tài trợ bằng chứng chỉ quỹ: Cho phép thiết kế khoản vay dựa trên quỹ thị trường tiền tệ và các quỹ token hóa khác.
- Vay chứng khoán: Dùng cơ chế cầm cố bằng khóa tài sản để hỗ trợ giao dịch vay chứng khoán.
- Ký quỹ tại chỗ: Hướng tới đáp ứng nghĩa vụ ký quỹ mà không chuyển tài sản ra ngoài tài khoản, bao gồm ký quỹ ban đầu cho phái sinh không bù trừ tập trung.
- Triển khai dưới thương hiệu riêng: Tổ chức tài chính có thể cung cấp dịch vụ dưới thương hiệu của mình, tích hợp vào hệ thống hiện có.
Token của Lombard Systems
Đến ngày 09/11/2026, dự án Lombard Systems vẫn chưa cung cấp thông tin về token riêng, tổng cung, phân bổ hay lịch mở khóa của token chính thức của dự án. Credit Receipt là chứng từ cho vị thế bảo đảm, không phải token đầu tư.
Lombard Systems là dự án khác với Lombard Finance, dự án phát triển LBTC và token BARD. Thông tin về token và các vòng gọi vốn của Lombard Finance không thuộc Lombard Systems.
Lộ trình phát triển của Lombard Systems
Hiện tại, lộ trình phát triển của Lombard Systems vẫn chưa được công bố chính thức. Coin68 sẽ cập nhật ngay nếu có thông tin chi tiết.
Đội ngũ phát triển của Lombard Systems
Rico van der Veen là đồng sáng lập kiêm CEO Lombard Systems, tuy nhiên, những thành viên khác trong đội ngũ phát triển vẫn chưa có thông tin chính thức. Coin68 sẽ cập nhật ngay nếu có thông tin chi tiết.
Nhà đầu tư và gọi vốn của Lombard Systems
Nhà đầu tư và gọi vốn của Lombard Systems
Ngày 05/11/2026, Lombard Systems công bố huy động tổng cộng 4 triệu USD qua các vòng pre-seed và seed, do Ethereal Ventures dẫn đầu. Các nhà đầu tư tham gia được nêu gồm Alps Capital, First Commit Capital, Veris Ventures và Atka.
Tổng kết
Qua bài viết trên của Coin68, có thể thấy Lombard Systems xây dựng hạ tầng để chứng khoán token hóa có thể được sử dụng làm tài sản bảo đảm ngay tại nơi đang ghi nhận quyền sở hữu. DvL kết hợp khóa tài sản, chứng từ điện tử và thỏa thuận pháp lý thay vì chỉ dựa vào chuyển token.
Lưu ý: Nội dung trên chỉ nhằm mục đích cung cấp thông tin và không phải lời khuyên đầu tư. Người đọc cần tự nghiên cứu và đánh giá rủi ro trước khi đưa ra quyết định liên quan đến tài sản số.
